题目
1 单选(10分)设随机变量列(xn)独立同分布,且X1服从指数分布,-|||-(X)_(1)=dfrac (1)(2), ({Y)_(n)}=dfrac (1)(n)sum _(i=1)^n({x)_(i)}^2, 则当 arrow infty 时,Yn依概率-|||-收敛形 ()-|||-A. dfrac (1)(4)-|||-B. dfrac (1)(2n)-|||-C. dfrac (1)(4n)-|||-D. dfrac (1)(2)

题目解答
答案
解析
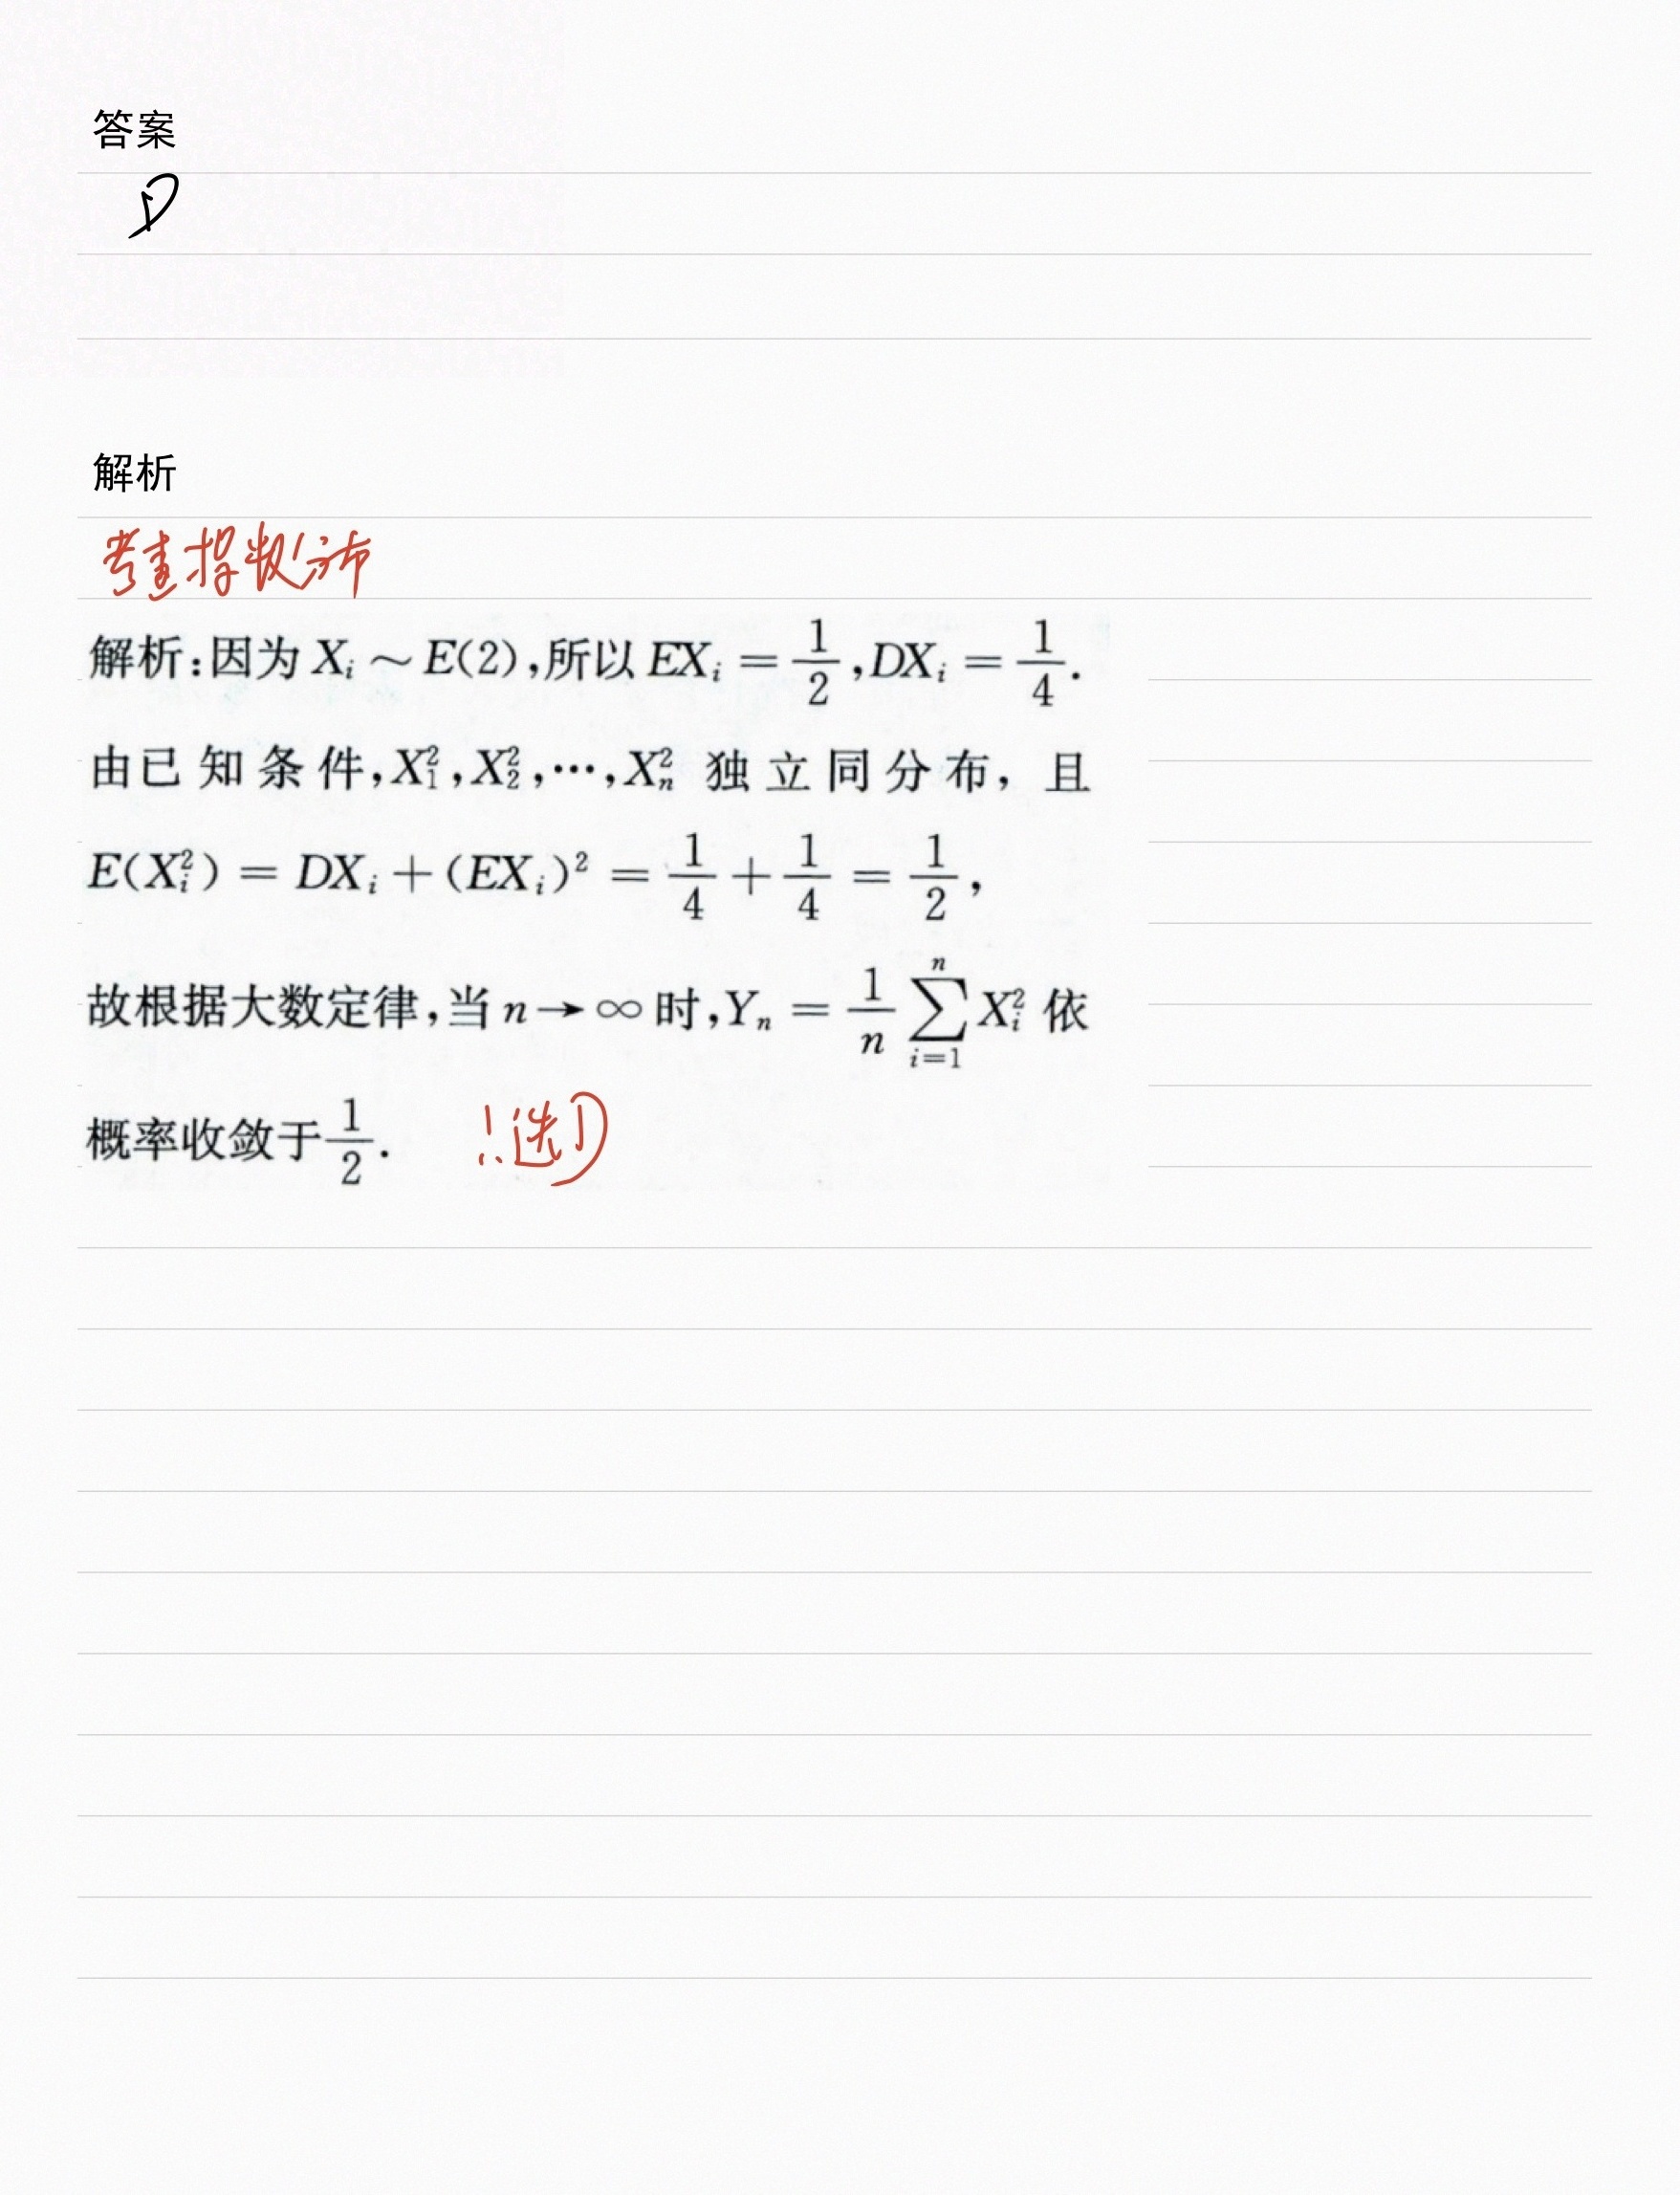
本题考查大数定律以及指数分布的期望和方差的计算。解题思路是先根据指数分布的期望求出其参数,进而得到方差,再计算$X_{i}^{2}$的期望,最后利用大数定律得出$Y_{n}$依概率收敛的值。
- 确定指数分布的参数:
已知随机变量$X_{1}$服从指数分布,指数分布的概率密度函数为$f(x)=\lambda e^{-\lambda x},x\gt0$,其期望$E(X)=\frac{1}{\lambda}$。
因为$E(X_{1}) = \frac{1}{2}$,由$E(X_{1})=\frac{1}{\lambda}=\frac{1}{2}$,可得$\lambda = 2$。 - 计算$X_{i}$的方差:
对于指数分布,方差$D(X)=\frac{1}{\lambda^{2}}$,将$\lambda = 2$代入可得$D(X_{i})=\frac{1}{2^{2}}=\frac{1}{4}$。 - 计算$X_{i}^{2}$的期望:
根据方差的计算公式$D(X)=E(X^{2})-[E(X)]^{2}$,移项可得$E(X^{2})=D(X)+[E(X)]^{2}$。
已知$E(X_{i})=\frac{1}{2}$,$D(X_{i})=\frac{1}{4}$,将其代入上式可得$E(X_{i}^{2})=\frac{1}{4}+(\frac{1}{2})^{2}=\frac{1}{4}+\frac{1}{4}=\frac{1}{2}$。 - 利用大数定律求$Y_{n}$依概率收敛的值:
因为随机变量列$\{X_{n}\}$独立同分布,所以$X_{1}^{2},X_{2}^{2},\cdots,X_{n}^{2}$也独立同分布,且$E(X_{i}^{2})=\frac{1}{2}$。
根据大数定律,设$Z_{1},Z_{2},\cdots,Z_{n}$是独立同分布的随机变量序列,且$E(Z_{i})=\mu$,$i = 1,2,\cdots,n$,则$\frac{1}{n}\sum_{i = 1}^{n}Z_{i}$依概率收敛于$\mu$。
对于$Y_{n}=\frac{1}{n}\sum_{i = 1}^{n}X_{i}^{2}$,这里$Z_{i}=X_{i}^{2}$,$\mu = E(X_{i}^{2})=\frac{1}{2}$,所以当$n\to\infty$时,$Y_{n}=\frac{1}{n}\sum_{i = 1}^{n}X_{i}^{2}$依概率收敛于$\frac{1}{2}$。